Un psychologue peut exercer exclusivement en libéral ou conserver parallèlement une activité salariée dans un établissement, un service hospitalier ou un centre médico-psychologique. En dehors du dispositif Mon soutien psy, l’exercice libéral ne relève pas d’un conventionnement général avec l’Assurance maladie. Les psychologues volontaires, sélectionnés et ayant signé une convention peuvent toutefois participer à ce dispositif. Cette liberté d’installation s’accompagne d’obligations professionnelles, fiscales, sociales et assurantielles qu’il convient d’anticiper.
Statut juridique, obligations réglementaires propres au métier, budget de démarrage et couverture sociale : voici comment aborder chacun de ces points avant l’ouverture du cabinet.
Quelles conditions remplir pour s’installer comme psychologue libéral ?
Le titre de psychologue est protégé par la loi
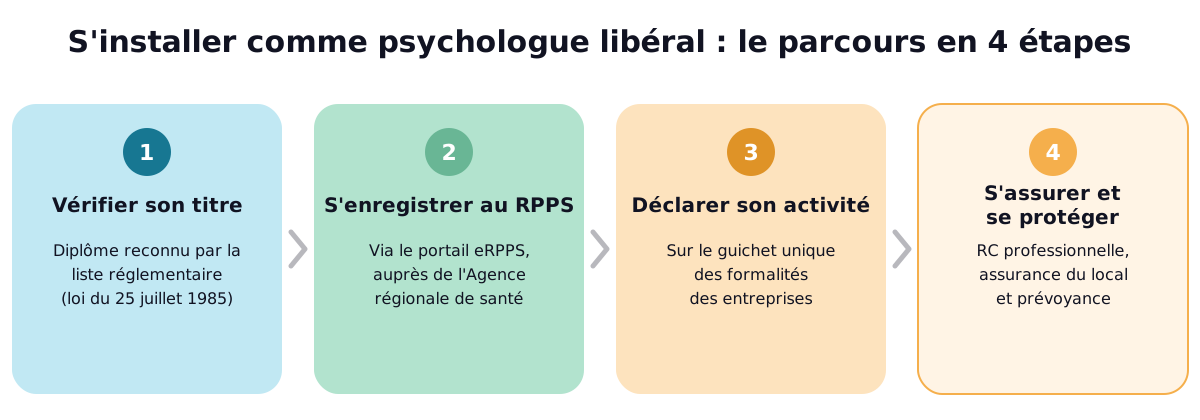
L’usage professionnel du titre de psychologue est protégé par l’article 44 de la loi du 25 juillet 1985. Il est réservé aux titulaires d’un diplôme, certificat ou titre sanctionnant une formation en psychologie et figurant sur la liste fixée par voie réglementaire, ainsi qu’aux titulaires de certains diplômes étrangers reconnus comme équivalents. Avant de s’installer, le professionnel doit donc vérifier que son cursus exact lui permet légalement de faire usage du titre de psychologue en France.
Cette protection légale distingue nettement le psychologue d’autres praticiens du soutien psychologique, comme les coachs de vie ou les praticiens en développement personnel, dont le titre n’est pas réglementé de la même manière.
L’enregistrement au RPPS auprès de l’ARS
Avant toute installation, le psychologue doit vérifier son enregistrement dans le Répertoire partagé des professionnels intervenant dans le système de santé, le RPPS. Depuis le 11 octobre 2024, les professionnels auparavant enregistrés dans ADELI ont basculé dans ce répertoire.
Le psychologue s’enregistre et met à jour ses informations professionnelles auprès de son Agence régionale de santé par l’intermédiaire du portail eRPPS. Son numéro RPPS est unique et permanent : il le conserve en cas de changement de département, d’adresse ou de mode d’exercice.
L’enregistrement au RPPS ne remplace pas la déclaration administrative de l’activité libérale. La création de l’entreprise individuelle, de la micro-entreprise ou de la société doit être réalisée sur le guichet unique des formalités des entreprises. Cette démarche permet d’enregistrer officiellement l’activité et d’obtenir les éléments d’identification de l’entreprise.
Installation d’un psychologue libéral : quel statut et quel régime choisir ?
La micro-entreprise : une option simple au démarrage
Le régime de la micro-entreprise est souvent envisagé au démarrage en raison de la simplicité de ses formalités, de sa comptabilité allégée et du calcul des cotisations en fonction des recettes encaissées. En 2026, le régime micro-BNC reste accessible lorsque le chiffre d’affaires annuel ne dépasse pas 83 600 euros.
Les cotisations sociales sont calculées sur les recettes réellement encaissées. Le taux est de 23,2 % pour les professions libérales relevant de la Cipav et de 25,6 % pour les activités libérales relevant de la catégorie hors Cipav. Le psychologue doit vérifier le taux effectivement applicable à son activité dans son espace Urssaf.
Un psychologue libéral doit-il facturer la TVA ?
Les consultations qui constituent des soins dispensés aux personnes par un professionnel autorisé à faire usage du titre de psychologue sont exonérées de TVA. Cette exonération ne dépend pas du montant du chiffre d’affaires.
En revanche, certaines prestations distinctes des soins, notamment des missions de conseil, des interventions auprès d’entreprises ou certaines activités de formation, peuvent être soumises à la TVA.
Pour ces prestations taxables, la franchise en base s’applique en 2026 dans la limite de 37 500 euros de chiffre d’affaires, avec un seuil majoré de 41 250 euros. En cas d’activité mixte, il est recommandé de faire vérifier la qualification fiscale de chaque prestation.
L’inconvénient principal de ce régime reste l’impossibilité de déduire ses charges réelles, un abattement forfaitaire étant appliqué à la place, ce qui peut devenir pénalisant si les frais professionnels s’avèrent élevés, notamment en cas de loyer de cabinet conséquent.
Les options de l’entreprise individuelle et de la société
Au-delà du régime micro-BNC, l’entreprise individuelle placée sous le régime de la déclaration contrôlée permet de déduire les dépenses professionnelles réelles. Cette solution peut devenir pertinente lorsque le loyer, les logiciels, les assurances et les autres frais du cabinet dépassent sensiblement l’abattement forfaitaire appliqué en micro-BNC.
Certains psychologues choisissent une EURL ou une SASU afin de structurer le développement de leur activité ou de préparer l’entrée future d’un associé.
Ces deux formes ne donnent toutefois pas accès au même régime social. Le gérant associé unique d’une EURL relève généralement du régime des travailleurs non salariés, tandis que le président de SASU est assimilé salarié lorsqu’il perçoit une rémunération. Aucun de ces deux statuts n’ouvre automatiquement droit à l’assurance chômage.
| Statut ou régime | Avantage principal | Point de vigilance |
| Micro-entreprise | Création et gestion simplifiées, cotisations proportionnelles aux recettes encaissées | Charges réelles non déductibles et plafond de chiffre d’affaires |
| Entreprise individuelle en déclaration contrôlée | Déduction des charges professionnelles réelles | Obligations comptables plus importantes |
| EURL | Cadre sociétaire et régime TNS généralement moins coûteux qu’un régime assimilé salarié | Gérant associé unique TNS et cotisations minimales possibles |
| SASU | Président assimilé salarié lorsqu’il est rémunéré et fonctionnement sociétaire souple | Cotisations plus élevées sur la rémunération et absence d’assurance chômage automatique |
Le choix du statut a des répercussions directes sur la protection sociale du praticien. Lorsqu’il opte pour la micro-entreprise, il doit notamment connaître les particularités de la prévoyance pour les auto-entrepreneurs.
Les obligations professionnelles et réglementaires du psychologue libéral
Les principes déontologiques de la profession
Les psychologues se réfèrent à des principes déontologiques fondamentaux, notamment le respect de la personne, le consentement, la confidentialité, la compétence et l’indépendance professionnelle.
Le code de déontologie élaboré par les organisations représentatives de la profession constitue un référentiel important pour la pratique. Il doit néanmoins être distingué des obligations juridiquement opposables issues de la loi, des règlements, des contrats et des règles relatives à la protection des données.
Quelles assurances prévoir pour un cabinet de psychologue ?
La souscription d’une assurance responsabilité civile professionnelle est indispensable en pratique pour un psychologue libéral. Elle peut prendre en charge les conséquences financières d’une faute, d’une négligence ou d’un dommage imputé à l’exercice de l’activité. Le professionnel doit également vérifier si cette assurance est exigée par son bail, son contrat de mise à disposition du cabinet, une plateforme ou un dispositif auquel il participe.
Lorsqu’il loue son local professionnel, le psychologue doit également l’assurer contre les risques prévus par son contrat, notamment l’incendie et le dégât des eaux.
Une protection juridique professionnelle peut compléter cette couverture en cas de litige avec un patient, un bailleur, un fournisseur ou une administration.
Les obligations RGPD propres au traitement des données des patients
Le psychologue doit mettre en place des mesures techniques et organisationnelles adaptées afin de protéger les données contre les accès non autorisés, la perte ou la divulgation.
Lorsqu’il fait appel à un prestataire pour stocker ou traiter ces informations, il doit vérifier les garanties de sécurité proposées et conclure un contrat encadrant ce traitement.
Lorsque le prestataire héberge pour son compte des données de santé recueillies dans le cadre de la prévention, du diagnostic, des soins ou du suivi médico-social, le recours à un hébergeur certifié HDS peut être requis. Un service cloud grand public ne doit donc pas être utilisé sans avoir vérifié sa conformité, son niveau de sécurité et ses conditions contractuelles.
S’installer comme psychologue libéral tout en conservant une activité salariée
Peut-on cumuler une activité salariée et une activité libérale ?
Un psychologue peut conserver une activité salariée tout en développant une activité libérale, notamment dans le cadre d’une installation progressive. Les règles à respecter dépendent cependant de la nature de son emploi salarié.
Dans le secteur privé, le psychologue doit vérifier l’absence de clause d’exclusivité, respecter son obligation de loyauté, ne pas concurrencer son employeur et exercer son activité indépendante en dehors de son temps de travail salarié.
Dans le secteur public, notamment à l’hôpital ou dans une collectivité, le cumul est soumis à des règles particulières. Une déclaration, une autorisation préalable ou un passage à temps partiel peut être nécessaire.
Un agent employé à temps complet doit notamment demander un temps partiel avant de créer ou de reprendre une entreprise. La situation doit être vérifiée auprès de la direction des ressources humaines avant l’ouverture du cabinet.
Cette organisation peut permettre de sécuriser financièrement le démarrage du cabinet avant un éventuel passage à une activité exclusivement libérale.
Ce qui change dans la couverture sociale lors du passage à une activité mixte
Le psychologue exerçant simultanément une activité salariée et une activité indépendante cotise au titre de ses deux activités : sur son salaire pour la partie salariée et sur les revenus ou recettes de son activité libérale. Le régime chargé du versement de certaines prestations dépend toutefois de sa situation et de l’ordre dans lequel les activités ont été commencées.
Lorsqu’un psychologue réduit son temps salarié sans mettre fin à son contrat de travail, il reste normalement couvert par le régime collectif de son employeur selon les conditions du contrat. La question de la portabilité se pose en revanche à la cessation du contrat de travail, sous réserve que cette cessation ouvre droit à l’assurance chômage et que les autres conditions soient remplies. Comprendre le fonctionnement de la portabilité de la prévoyance pour les soignants permet alors d’anticiper la durée de maintien des garanties.
Quel budget prévoir pour s’installer comme psychologue libéral ?
Les postes de dépenses au démarrage
L’ouverture d’un cabinet de psychologue ne nécessite généralement pas l’acquisition d’un équipement médical lourd. Le budget dépend surtout du local, de son aménagement, de la confidentialité acoustique, du mobilier, des outils numériques et de la trésorerie nécessaire pendant la constitution de la patientèle. Les principaux postes à anticiper sont les suivants :
- le dépôt de garantie et le premier loyer du local professionnel
- l’aménagement et le mobilier du cabinet
- l’assurance responsabilité civile professionnelle
- les cotisations sociales, dont le montant et le calendrier dépendent du régime choisi ; en micro-entreprise, aucune cotisation proportionnelle n’est due lorsque le chiffre d’affaires déclaré est nul, sauf option pour des cotisations minimales
- un éventuel logiciel métier conforme aux exigences du RGPD
- la cotisation foncière des entreprises, CFE, dont le professionnel est exonéré l’année de la création, mais qui peut devenir due dès l’année suivante
Exercer à son domicile, sous-louer un bureau, partager un local avec d’autres professionnels ou proposer une partie des consultations à distance peut réduire le budget de démarrage. Avant de recevoir des patients à domicile, il convient toutefois de vérifier le bail, le règlement de copropriété, les règles locales applicables et les conditions d’accueil du public.
Les aides à la création à connaître : ACRE, ARCE et ZFRR
Plusieurs dispositifs méconnus permettent d’alléger le démarrage d’une activité libérale. Pour un micro-entrepreneur éligible, l’ACRE permet en 2026 de bénéficier d’une réduction de 25 % du taux normal de cotisations sociales.
Cette réduction s’applique jusqu’à la fin du troisième trimestre civil suivant la date de début d’activité. L’aide n’est pas automatique : une demande accompagnée des justificatifs nécessaires doit être adressée à l’Urssaf dans les 60 jours suivant l’ouverture de l’activité.
Sous réserve de remplir les conditions fixées par France Travail, l’ARCE permet de recevoir sous forme de capital 60 % du reliquat des droits à l’allocation d’aide au retour à l’emploi. Cette solution peut contribuer au financement de l’installation, mais elle doit être comparée au maintien mensuel de l’ARE.
Une installation dans une commune classée en zone France ruralités revitalisation, ZFRR ou ZFRR+, peut ouvrir droit à certains avantages fiscaux. Les conditions dépendent notamment de la commune, de la date de création, de l’implantation effective du cabinet et du régime fiscal choisi.
En ZFRR, l’exonération d’impôt sur les bénéfices d’une activité libérale suppose en principe de relever du régime de la déclaration contrôlée ; les entreprises soumises au régime micro-fiscal en sont exclues. En ZFRR+, le dispositif est plus large et peut également concerner une entreprise relevant du régime micro-fiscal, sous réserve de remplir les autres conditions d’éligibilité. Le zonage exact de la commune et le régime applicable doivent donc être vérifiés avant l’installation.
Le revenu moyen observé chez les psychologues libéraux
Le revenu d’un psychologue libéral varie fortement selon le nombre de consultations réalisées, les honoraires pratiqués, le taux d’annulation, les frais du cabinet et le rythme de constitution de la patientèle.
Une moyenne nationale ne permet donc pas, à elle seule, d’estimer le revenu disponible d’un professionnel qui s’installe. Il est plus pertinent d’établir un prévisionnel personnalisé à partir du nombre de séances facturables, du tarif moyen et des charges réelles du cabinet.
La montée en charge dépend notamment de la localisation, de la spécialisation du psychologue, de son réseau de prescripteurs, de sa visibilité et de son organisation. Il est donc prudent de prévoir une trésorerie suffisante pour absorber une constitution progressive de la patientèle.
Faire évoluer sa protection prévoyance avec la croissance de son activité
Pourquoi les besoins de couverture changent avec le développement du cabinet ?
Les besoins de protection d’un psychologue tout juste installé, avec une patientèle naissante et des revenus encore modestes, ne sont pas les mêmes que ceux d’un praticien dont le cabinet tourne à plein régime plusieurs années plus tard.
Un contrat souscrit trop rapidement au démarrage, avec des garanties minimales pour limiter la cotisation, peut se révéler insuffisant une fois l’activité stabilisée et les charges fixes du cabinet plus conséquentes.
Comment ajuster son contrat sans perdre les garanties acquises ?
Certains contrats permettent d’augmenter les garanties lorsque les revenus ou les charges du cabinet progressent. Cette évolution n’est toutefois pas automatique : l’assureur peut demander des justificatifs professionnels, appliquer une nouvelle tarification ou exiger de nouvelles formalités médicales. Les conditions doivent donc être vérifiées avant toute modification.
Avant de modifier ou de remplacer une prévoyance existante, il est essentiel de comparer les nouvelles conditions d’acceptation avec les garanties déjà acquises. Savoir comment changer de contrat de prévoyance d’indépendant sans perdre ses avantages permet notamment d’identifier les risques liés à une nouvelle sélection médicale, à l’apparition d’exclusions ou à la remise à zéro de certains délais.
L’ancien contrat ne doit pas être résilié avant l’acceptation définitive et la prise d’effet de la nouvelle couverture.
Un cabinet de psychologue ne se construit pas seulement sur des compétences cliniques. Le statut choisi au départ, les obligations propres au métier et le niveau de couverture sociale pèsent tout autant sur la solidité de l’activité dans la durée.
Ces choix doivent être réexaminés au fil des premières années, notamment lorsque les revenus, les charges fixes ou le mode d’exercice évoluent. Les anticiper dès l’ouverture contribue à renforcer la solidité de l’activité dans la durée.